本文深度解析2026年中国不锈钢水表出口份额的最新现状,梳理华东、山东、西南三大核心产业集群的差异化出口优势,拆解当前出口产品的分层竞争格局,同时客观分析行业面临的原材料波动、品牌壁垒等现实挑战,为水表出口企业把握全球市场趋势提供清晰的行业参考。
2026年全球智慧水务建设持续提速,不锈钢水表凭借无铅析出、耐氯离子腐蚀、使用寿命可达10-15年的核心优势,正在逐步替代传统铸铁与黄铜水表,成为全球供水计量市场的主流升级产品。作为全球最大的不锈钢水表生产国,2026年中国不锈钢水表出口份额迎来结构性增长,国内企业依托完善的产业链集群、差异化的产品布局,在全球市场中占据了越来越重要的位置,也正在从“产品出海”向“技术与标准协同出海”的新阶段迈进。
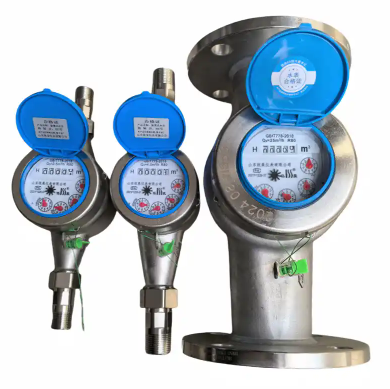
从最新行业统计数据来看,2026年中国不锈钢水表全年出口量预计突破4200万台,在全球不锈钢水表贸易中的份额占比达到41.7%,相比2023年的32.2%实现了连续三年稳步提升。这一份额的快速增长,背后是全球市场需求的结构性变化:欧盟EN14154标准严格限制水表铅析出量≤0.25%,传统黄铜水表逐步退出高端民用供水市场;东南亚、中东、拉美等新兴市场的老旧供水管网改造项目集中落地,对高性价比、长寿命的不锈钢计量设备需求快速释放;全球沿海高盐雾地区、海岛供水项目对耐腐蚀水表的刚需持续攀升,这些因素共同推动了中国产不锈钢水表的全球订单量持续上涨。
当前国内不锈钢水表出口的产业集群特征十分鲜明,不同产区依托自身的产业链基础,形成了差异化的出口竞争格局。华东地区是国内不锈钢水表出口的核心腹地,占据全国总出口量的60%以上,其中浙江宁波作为最大的智能不锈钢水表出口基地,年产量突破4500万台,大量头部企业拥有自主研发团队,产品集成NB-IoT、LoRa等低功耗通信技术,智能型不锈钢水表占出口总量的65%以上,主要销往欧洲、北美、澳洲等对计量精度和智能化水平要求较高的成熟市场。山东临沂、济宁产区依托本地成熟的精密机械加工产业基础,主打大口径螺翼式、矿用高压不锈钢水表,产品覆盖DN50到DN200全系列,密封防腐性能突出,大量订单出口至俄罗斯、中亚、非洲的工矿项目与集中供热改造工程,在工业计量细分赛道占据了极高的市场份额。西南四川产区则依托本地不锈钢原材料供应链优势,主打高性价比304不锈钢家用水表,产品大量供应东南亚、南亚的民用供水升级项目,凭借稳定的品质与突出的成本优势快速抢占新兴市场份额。
从出口产品结构来看,2026年的中国不锈钢水表出海已经彻底摆脱了早年“低价走量”的单一标签,形成了清晰的分层竞争格局。基础款旋翼式机械不锈钢水表凭借成熟的工艺与极具竞争力的定价,主要出口至东南亚、拉美等发展中市场,满足当地基础供水计量的普及需求;搭载IP68防水等级的光电直读远传不锈钢水表,适配酒店、商业综合体等场景,大量销往中东、海湾地区的高端地产项目;316L医用级不锈钢耐腐蚀水表,则专门针对沿海高盐雾海岛、海水淡化工程、海洋平台供水场景定制,凭借抗氯离子腐蚀的核心性能,打破了海外品牌在高端特殊场景的长期垄断。不少国内头部水表企业还针对不同国家的计量认证要求,提前完成了MID、OIML等国际资质认证,产品直接适配当地市场的准入标准,大幅降低了海外客户的采购门槛。
当然,2026年中国不锈钢水表的出口增长依然面临着多重结构性挑战。国际镍价的剧烈波动直接影响304/316L不锈钢原材料的采购成本,占总生产成本的比重高达55%-65%,价格的大幅震荡给中小出口企业的订单成本管控带来了不小压力;部分海外高端市场长期形成的品牌壁垒,依然对国产高端智能水表的准入形成阻力;不同国家和地区的通信协议碎片化问题,也给智能水表的全球数据互联互通带来了一定的适配难度。针对这些挑战,国内头部企业已经开始通过布局海外组装工厂、与当地水务企业联合开展本地化测试、参与国际计量标准制定等方式逐步破局,从单纯的产品供应商向水务计量整体解决方案服务商转型。
从行业长期发展趋势来看,未来3年将是中国不锈钢水表出口份额进一步提升的关键窗口期。随着全球“十四五”节水型城市建设的持续推进,全球不锈钢水表的市场容量还将保持每年8%以上的增速,国内企业依托全链条的产业集群优势,完全有机会在2029年将全球出口份额提升至50%以上,推动中国从不锈钢水表生产大国,升级为全球水务计量技术创新的重要输出地。


